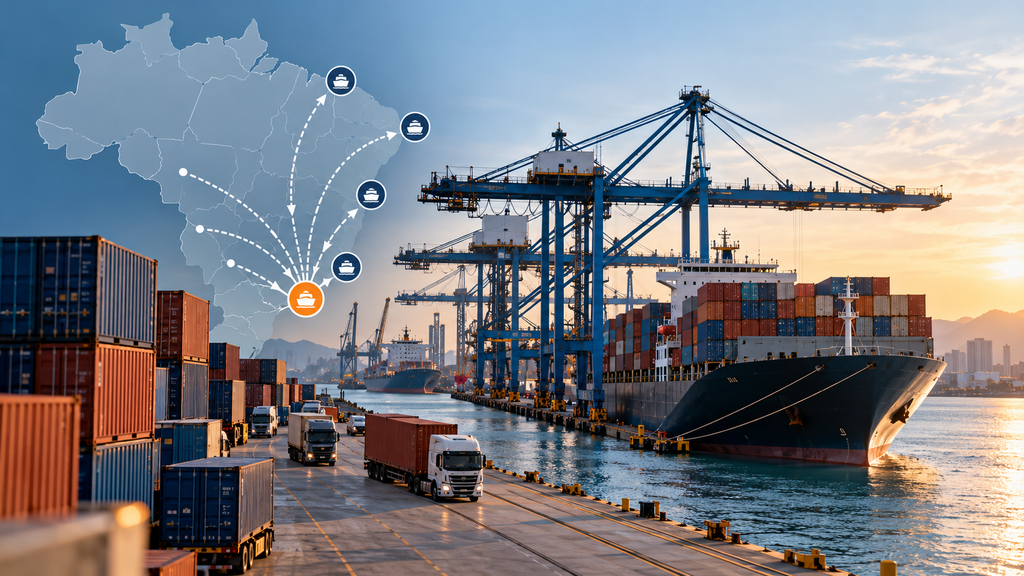
O Brasil importou US$ 240,8 bilhões em mercadorias em 2023, segundo dados do Comex Stat, vinculado ao Ministério do Desenvolvimento, Indústria, Comércio e Serviços. Uma parcela relevante desse volume corresponde a bens intermediários destinados à indústria nacional, o que amplia o alcance das mudanças introduzidas pela Emenda Constitucional 132/2023, responsável por instituir a reforma tributária sobre o consumo. Embora o novo modelo de IVA dual, composto pela CBS federal e pelo IBS estadual e municipal, tenha início gradual a partir de 2026, o ICMS permanece vigente até 2029, preservando uma janela estratégica para planejamentos fiscais regionais no curto prazo.
Para Murillo Oliveira, Head of Treasury da Saygo Group – holding brasileira especializada em comércio exterior, câmbio e estruturação financeira internacional – o impacto da reforma vai além da esfera jurídica e exige revisão estrutural das operações. “A reforma altera a lógica de creditamento e a forma como o imposto se distribui ao longo da cadeia. Quem não revisar sua formação de preço pode perder margem sem perceber. O custo invisível tende a aparecer primeiro na importação”, afirma.
Durante o período de transição, as empresas terão de conviver simultaneamente com o regime atual e o modelo futuro, o que amplia a complexidade operacional. Esse cenário é especialmente desafiador para importadores que atuam em múltiplos estados e operam cadeias longas de suprimento. A incidência por destino e o fortalecimento do princípio da não cumulatividade exigem maior controle sobre créditos tributários, contratos comerciais e fluxos financeiros.
Ao mesmo tempo, a manutenção do ICMS até 2029 preserva regimes especiais estaduais que seguem oferecendo ganhos relevantes de competitividade. Estados como Alagoas e Santa Catarina mantêm incentivos estruturados para importadores, com redução da carga efetiva e diferimentos que impactam diretamente o capital de giro. “Enquanto o ICMS estiver em vigor, há uma janela estratégica para utilizar regimes estaduais com ótimo custo benefício. Ignorar isso é abrir mão de eficiência fiscal em um momento de transição”, destaca Murillo.
Segundo o executivo, a discussão sobre reforma tributária na importação precisa ser integrada à gestão cambial e à tesouraria. A carga tributária influencia diretamente a necessidade de capital de giro, a exposição ao câmbio e a precificação internacional. “A empresa que importa paga tributo, fecha câmbio e estrutura caixa ao mesmo tempo. Se essas áreas não conversarem, o risco é assumir custo maior ou descasamento financeiro”, explica.
Setores intensivos em insumos importados, como autopeças, tecnologia, farmacêutico e bens de capital, estão entre os mais sensíveis às mudanças. Nesse contexto, a revisão contratual com fornecedores estrangeiros, a reestruturação de cláusulas de precificação e a análise detalhada da cadeia de créditos tornam-se etapas prioritárias para mitigar riscos e preservar margens.
Murillo Oliveira recomenda cinco frentes imediatas para importadores enfrentarem o período de transição:
1. Mapear toda a cadeia de importação e identificar pontos de incidência tributária.
2. Revisar o aproveitamento de créditos à luz do novo modelo não cumulativo.
3. Recalcular a formação de preço considerando a incidência por destino e o impacto cambial.
4. Avaliar o uso de regimes especiais estaduais enquanto o ICMS estiver vigente.
5. Integrar gestão tributária, cambial e de tesouraria para evitar distorções no fluxo de caixa.
Apesar da complexidade inicial, a reforma pode gerar ganhos estruturais no médio prazo, com maior transparência e redução de litígios, desde que a regulamentação mantenha coerência com o texto constitucional. “A simplificação prometida só vira vantagem competitiva para quem se organiza antes. Reforma tributária não é apenas tema fiscal. É tema de estratégia financeira e posicionamento internacional”, conclui.
Em um ambiente global ainda marcado por volatilidade cambial, tensões comerciais e revisão de cadeias produtivas, a reforma adiciona uma camada doméstica de reorganização. Para importadores, o desafio está em transformar o período de transição em vantagem competitiva, aproveitando incentivos vigentes e preparando a operação para o novo modelo tributário que começa a se consolidar a partir de 2026.