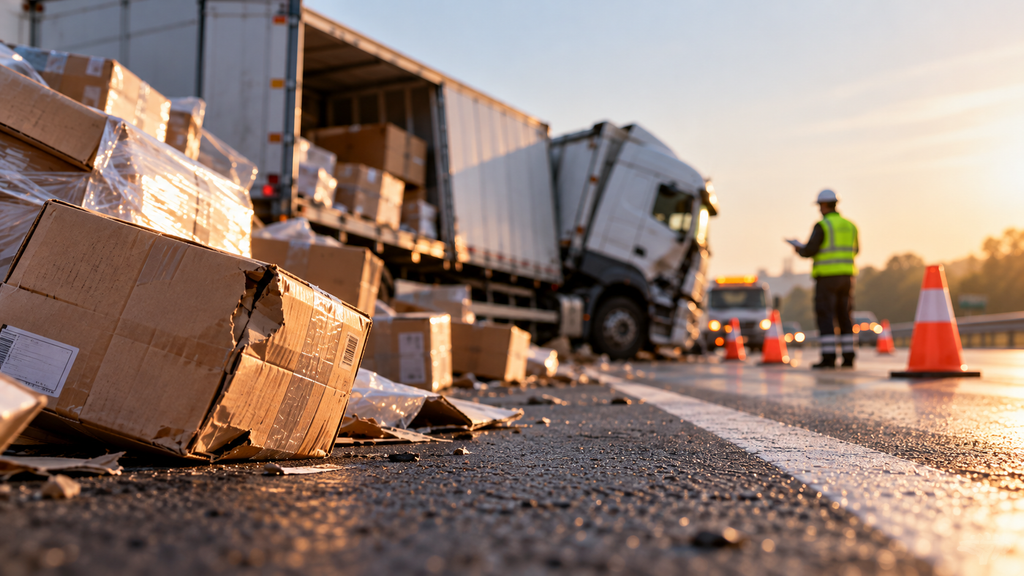
Um acidente rodoviário envolvendo um caminhão desencadeia uma série de prejuízos que vão muito além dos danos materiais ao veículo. Quando a carga é avariada, perdida ou precisa ser removida, entram em disputa transportadores, embarcadores, donos da mercadoria e seguradoras, tornando a definição de quem arcará com os custos um processo complexo que depende de contratos, apólices e circunstâncias da ocorrência.
O impacto dessa sinistralidade pesa fortemente sobre a economia nacional. De acordo com o Panorama CNT de Acidentes Rodoviários, as rodovias federais registraram 72.476 acidentes em 2025, acumulando um impacto econômico direto e indireto estimado em R$ 16,8 bilhões. Desse total, os veículos de carga respondem por cerca de 18% a 19% das ocorrências graves, superando 13 mil acidentes anuais com transporte de mercadorias.
O que fazer nas primeiras horas após o acidente?
Diante de um cenário crítico, as horas seguintes ao evento exigem rigor. Falhas na preservação de documentos ou procedimentos sem orientação técnica podem comprometer a apuração do sinistro e a liberação da cobertura securitária.
Para João Paulo Barbosa, especialista em seguros e CEO da Mundo Seguro, a prioridade inicial é salvar vidas e garantir a segurança do local, mas logo em seguida é preciso organizar as informações. Entre as principais medidas recomendadas estão:
- Comunicar imediatamente a seguradora ou o gerenciador de risco, respeitando os prazos da apólice.
- Registrar fotograficamente o local, os veículos, os danos, as condições da via e a carga, desde que haja segurança.
- Preservar documentos operacionais, como conhecimentos de transporte, notas fiscais e registros de viagem.
- Aguardar as orientações da seguradora ou do regulador antes de executar procedimentos que prejudiquem a apuração.
Quem paga pelos danos à carga?
Existe uma percepção comum de que, havendo acidente e apólice ativa, o prejuízo estará automaticamente coberto. No entanto, a realidade contratual é distinta: o seguro de transporte protege o proprietário da mercadoria contra eventos previstos, enquanto os seguros de responsabilidade civil do transportador (RCTR-C, RC-DC, RC-V) respondem perante danos causados a cargas de terceiros dentro dos limites contratados.
“Cada seguro tem uma finalidade, uma abrangência e determinadas obrigações. Por isso, a análise precisa começar pela apólice e pelo contrato de transporte, e não pela tentativa de definir rapidamente quem vai pagar a conta”, explica João Paulo Barbosa.
O especialista reforça que a prevenção deve ocorrer antes de o caminhão pegar a estrada, avaliando detalhadamente rotas, tipo de mercadoria, valores e frequências de viagens para evitar apólices inadequadas em momentos de maior impacto financeiro.